Publié par : Nicolas Leroy — Rédacteur en chef
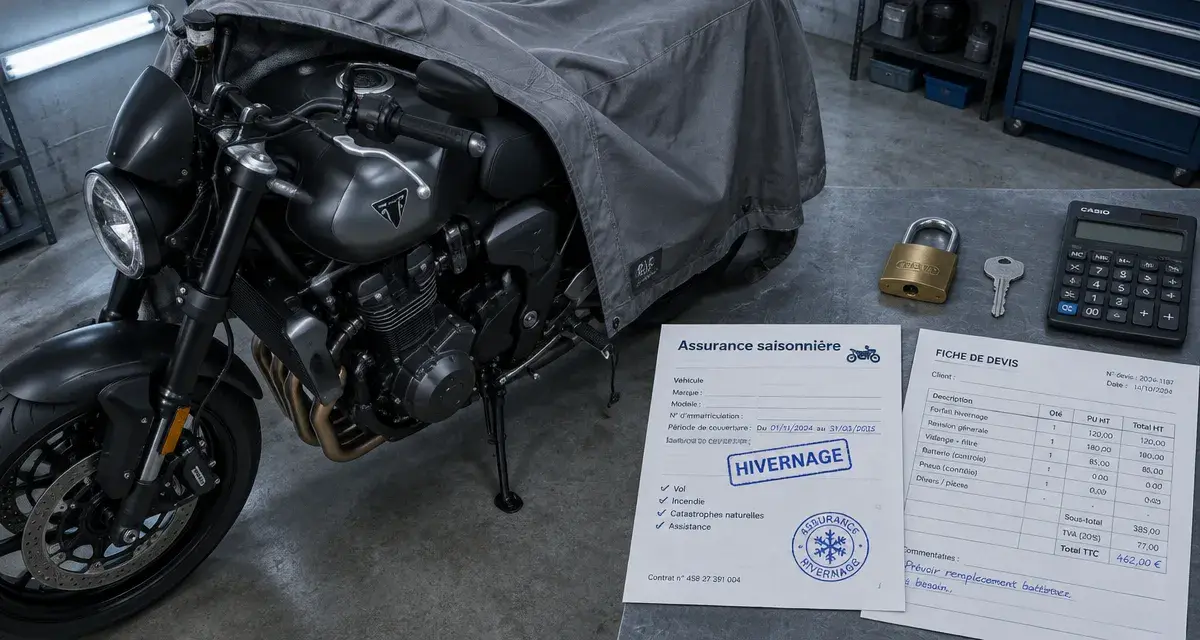
L’assurance moto saisonnière, aussi appelée assurance hivernage ou formule hors circulation, adapte certaines garanties aux périodes où la moto ne roule pas. Le contrat ne disparaît pas pour autant : la responsabilité civile doit rester active, tandis que les conditions de stationnement et de remise en circulation dépendent de l’assureur. Avant de demander un devis, vérifiez donc les garanties conservées, les dates prévues et l’éventuelle interdiction de circuler.
Une couverture annuelle dont les garanties changent selon la saison
Le principe de l’assurance moto saisonnière est simple : le contrat reste actif toute l’année, mais son niveau de protection varie entre la période d’utilisation et celle d’hivernage. Lorsque vous roulez, vous retrouvez la formule choisie, au tiers, tiers étendu ou tous risques. Pendant la période hors circulation, les garanties liées à la conduite peuvent être réduites ou suspendues.
Estimer l’économie d’une assurance moto saisonnière
Saisissez les montants indiqués par votre assureur pour obtenir une estimation selon la formule saisonnière.
À retenir : ce résultat ne tient pas compte des frais, options, taxes, franchises ni des conditions particulières du contrat. Ne déduisez pas une réduction proportionnelle au nombre de mois d’hivernage si votre assureur ne fournit pas cette donnée.
Cette solution s’adresse aux motards qui utilisent surtout leur deux-roues aux beaux jours, puis le remisent plusieurs mois dans un garage ou un box. Elle peut aussi convenir à une moto de loisir, à condition que l’arrêt de circulation soit réel et conforme aux règles du contrat.
La responsabilité civile ne s’arrête pas avec le moteur
Une moto immobilisée reste un véhicule terrestre à moteur qui peut causer un dommage : chute dans un garage, départ de feu ou blessure d’un tiers lors d’une manipulation, par exemple. L’article L.211-1 du Code des assurances impose donc une assurance en responsabilité civile, même lorsque le véhicule ne circule pas. En cas de défaut d’assurance, l’amende peut atteindre 3 750 €.
L’assurance habitation ne remplace pas automatiquement cette couverture. Le contrat moto reste nécessaire tant que le véhicule n’a pas fait l’objet d’un retrait officiel de la circulation. Cette procédure, différente de l’hivernage, implique notamment le formulaire CERFA 13756.
Garanties conservées : lisez la mécanique du contrat ligne par ligne
Le terme « hivernage » ne désigne pas un niveau de protection identique chez tous les assureurs. Le vol, l’incendie, le vandalisme, les événements climatiques, les dommages au véhicule, l’assistance ou la garantie du conducteur peuvent être maintenus, exclus ou proposés en option. La référence à retenir reste celle des conditions particulières et des exclusions de votre contrat.
| Garantie | Pendant la circulation | Pendant l’hivernage |
|---|---|---|
| Responsabilité civile | Obligatoire et active | Doit être maintenue |
| Vol, incendie, vandalisme | Selon la formule souscrite | Souvent possible, à confirmer au contrat |
| Dommages après accident | Selon la formule | Généralement sans objet si la circulation est interdite |
| Garantie du conducteur et équipement | Selon les options | Souvent suspendue avec l’usage routier |
| Assistance | Selon le niveau choisi | Variable selon l’assureur et le lieu d’immobilisation |
Franchise, plafond et lieu de garage : les trois points oubliés
Conserver la garantie vol ne suffit pas à être correctement protégé. Vérifiez la franchise applicable, le plafond d’indemnisation, les justificatifs demandés et les moyens de protection exigés. Une moto stationnée dans un garage collectif n’est pas toujours traitée comme une moto rangée dans un box privatif fermé. Certains contrats imposent un lieu clos, couvert, sécurisé ou déclaré à l’assureur.
Le lieu de remisage doit être décrit avec précision. Un antivol obligatoire, une porte de garage laissée ouverte ou une adresse de stationnement différente peut faire la différence entre une indemnisation et un refus de garantie. Photographier la moto remisée, conserver les factures d’antivol et signaler tout changement de garage permettent de garder des justificatifs utiles en cas de sinistre.
Ne roulez pas « juste pour une sortie » pendant la période hors circulation
La réduction de cotisation repose sur une contrepartie : pendant les dates d’hivernage, la moto ne doit généralement pas circuler. Un aller-retour vers une station-service, un essai après un entretien ou une balade lors d’une journée douce peut suffire à vous placer en dehors des conditions prévues. En cas d’accident, l’assureur peut refuser l’indemnisation des garanties suspendues et invoquer le non-respect du contrat.
Déclarer, réactiver, puis seulement reprendre la route
Les dates ne sont pas uniformes. Certaines formules prévoient une période fixe, souvent entre novembre et mars ; d’autres permettent de choisir la durée. Chez GMF, une période hors circulation de 2 mois minimum à 10 mois maximum est mentionnée. Matmut indique une réduction de 10 % pour 2 mois d’hivernage et de 20 % pour 4 mois, avec des périodes allant du 1er décembre au 1er février ou du 1er décembre au 1er avril.
Avant toute reprise, demandez les modalités de réactivation des garanties : délai, canal de déclaration, effet immédiat ou différé et éventuelle modification de la prime. Ne partez pas du principe qu’un simple appel passé après le départ suffit. Si vous devez conduire la moto chez un réparateur pendant l’hivernage, obtenez au préalable un accord clair de l’assureur.
Saisonnière, temporaire ou annuelle : quelle formule correspond à votre usage ?
L’assurance temporaire couvre un besoin ponctuel, habituellement de 1 jour à 90 jours. Elle ne remplace pas forcément une protection annuelle pour une moto que vous possédez et remisez. L’assurance saisonnière organise une alternance entre période de conduite et période hors circulation. L’assurance classique conserve, elle, les mêmes garanties toute l’année.
- Assurance saisonnière : adaptée à une moto de loisir inutilisée plusieurs mois, si vous acceptez de ne pas rouler pendant l’hivernage.
- Assurance temporaire : pertinente pour un usage exceptionnel et limité dans le temps, selon les conditions d’acceptation de l’assureur.
- Assurance annuelle classique : plus cohérente si vous roulez toute l’année, même occasionnellement, ou si vous souhaitez pouvoir sortir sans formalité.
L’économie dépend du profil du conducteur, de la cylindrée, de la valeur de la moto, du bonus-malus, du lieu de stationnement et des garanties conservées pendant l’hiver. Elle n’est donc jamais automatique. À titre d’exemple, GMF évoque pour une Yamaha MT-07 de 2022 une cotisation annuelle de 185,58 € au lieu de 256,02 €, soit 70,43 € d’économie.
Comparer les devis sans sacrifier la protection utile
AMV, Mutuelle des Motards, AXA, Allianz, Macif, Matmut ou GMF peuvent proposer des modalités différentes : durée minimale, dates imposées ou personnalisables, garanties maintenues et règles de stationnement. Comparer uniquement le prix annuel ne suffit pas pour identifier la formule la plus protectrice.
Pour chaque devis d’assurance moto saisonnière, contrôlez la période hors circulation, le niveau de responsabilité civile, le maintien du vol et de l’incendie, la franchise, l’assistance, l’exigence de garage et la procédure de remise en circulation. Une formule moins chère qui exclut le vol dans un lieu où la moto reste vulnérable peut coûter bien davantage après un sinistre.
Préparez enfin le remisage : nettoyez et séchez la moto, contrôlez la pression des pneus, débranchez la batterie ou reliez-la à un mainteneur de charge, protégez le carburant si l’immobilisation se prolonge, puis utilisez une housse respirante. Conservez les clés en lieu sûr. Ces précautions protègent la machine et facilitent le respect des conditions de conservation prévues par l’assureur.