Publié par : Nicolas Leroy — Rédacteur en chef
Assurer une Suzuki ne revient pas à choisir entre une formule au tiers et une couverture tous risques. Une SV 650 utilisée chaque jour, une V-Strom destinée aux longs trajets ou une GSX-R sportive n’exposent pas le conducteur aux mêmes risques. Le bon contrat doit tenir compte du modèle, de sa valeur, de son usage et du budget que vous pouvez consacrer à la franchise.
Le modèle Suzuki change la logique de couverture
Pour établir un tarif, les assureurs examinent la cylindrée, la puissance, la valeur de la moto, son usage et son exposition au vol. Une Suzuki de faible cylindrée ou une moto ancienne utilisée ponctuellement peut souvent être couverte avec une formule simple. Une machine récente, puissante ou particulièrement recherchée demande une analyse plus précise des garanties vol, dommages et assistance.
Sportives : protéger la moto et le pilote
Une GSX-R ou une Hayabusa présente généralement un risque plus élevé en assurance, compte tenu de sa puissance, de sa valeur et de son exposition au vol. La responsabilité civile reste obligatoire, mais elle ne prend en charge ni les réparations de votre Suzuki ni vos blessures lorsque vous êtes responsable de l’accident. Pour une sportive, examinez en priorité la garantie vol, les dommages tous accidents et la protection corporelle du conducteur.
L’usage sur circuit demande une vigilance particulière. Une assurance moto classique ne couvre pas automatiquement les roulages, les stages ou les compétitions. Vérifiez les exclusions du contrat et, si nécessaire, souscrivez une garantie temporaire dédiée à la piste. Déclarer un usage exclusivement routier alors que la moto roule régulièrement sur circuit peut compliquer l’indemnisation après un sinistre.
Trails, roadsters et motos de collection : des besoins différents
Une V-Strom 650 ou une SV 650 peut servir aux trajets domicile-travail, aux balades et aux vacances. L’assistance 0 km prend alors tout son intérêt : une panne devant chez vous peut immobiliser la moto aussi sûrement qu’une panne sur une route éloignée. Pour une Suzuki de collection, un contrat spécialisé peut être plus adapté lorsque les sorties restent limitées. Contrôlez toutefois les restrictions d’usage, les conditions de garage et la méthode retenue pour évaluer la valeur du véhicule.
Choisir la formule selon la valeur et l’usage réel
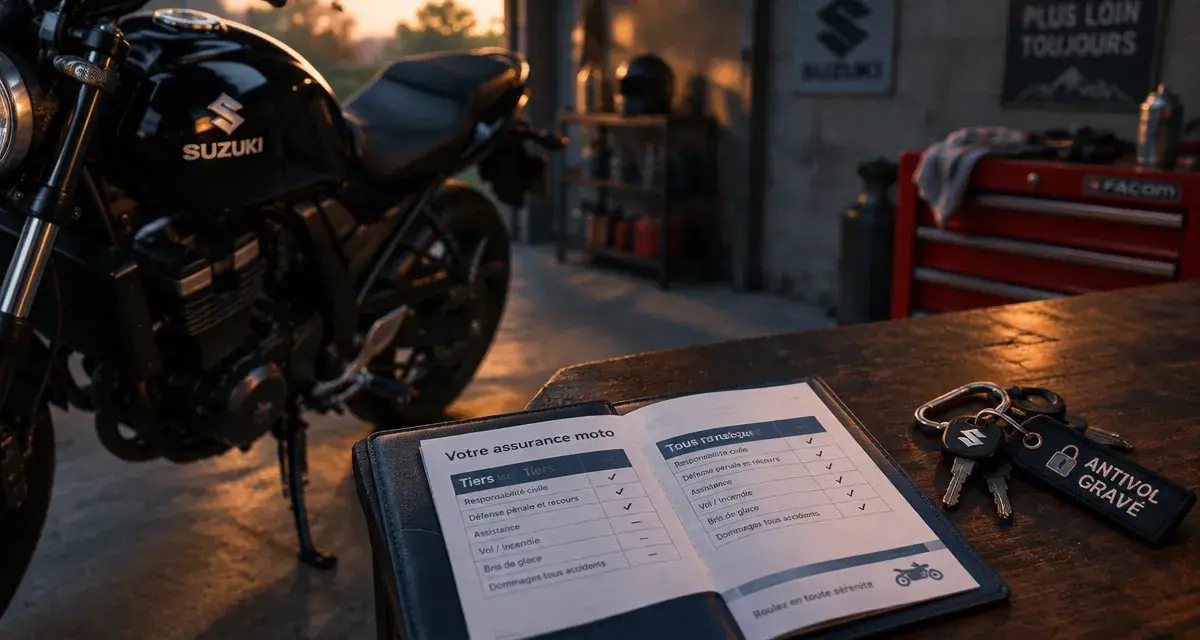
Les appellations changent selon les assureurs, mais les contrats s’organisent généralement autour de trois niveaux. Le nom commercial compte moins que le contenu réel de la formule. Comparez les garanties incluses, les exclusions, les plafonds d’indemnisation et les franchises.
| Formule | Protection principale | Pour quelle Suzuki ? |
|---|---|---|
| Tiers simple | Responsabilité civile et garanties de base selon le contrat | Moto ancienne, de faible valeur ou peu utilisée |
| Tiers étendu ou intermédiaire | Responsabilité civile, souvent vol, incendie et événements climatiques | Roadster ou trail stationné dans un lieu exposé |
| Tous risques | Dommages à la moto, y compris après un accident responsable selon les conditions prévues | Moto récente, financée, sportive ou de valeur élevée |
Les garanties qui font réellement la différence
La garantie individuelle conducteur mérite une lecture attentive. Elle couvre les dommages corporels du pilote, qui ne sont pas pris en charge par la responsabilité civile lorsque celui-ci est responsable de l’accident. Comparez le plafond d’indemnisation, les conditions d’intervention et les exclusions. La protection des équipements, comme le casque, le blouson, les gants ou les bottes, peut aussi être utile si son plafond correspond au prix réel de votre matériel.
La garantie vol doit être étudiée au-delà de son intitulé. Antivol homologué, type d’ancrage, stationnement de nuit et justificatifs exigés peuvent déterminer l’indemnisation. Vérifiez également les conditions du prêt de guidon, de la défense pénale et recours, ainsi que de l’assistance avec véhicule de remplacement. Une garantie intéressante sur le papier peut être limitée par une exclusion ou un plafond trop bas.
Ce qui fait varier le prix de l’assurance moto Suzuki
Il n’existe pas de tarif unique pour un modèle Suzuki. Deux propriétaires de la même moto peuvent recevoir des devis très différents. L’assureur croise le profil du conducteur, les caractéristiques de la machine et les conditions dans lesquelles elle circule et stationne.
- Expérience et bonus-malus : un conducteur expérimenté avec un bon historique obtient généralement des conditions plus favorables.
- Permis et âge : un jeune conducteur peut subir une surprime allant jusqu’à 100 % la première année, puis dégressive sur trois ans.
- Puissance et valeur : une GSX-R 1000 ou une Hayabusa ne se tarifie pas comme une SV 650 ou une Bandit plus ancienne.
- Zone de résidence : le risque de vol et la densité de circulation influencent la prime, notamment lorsque la moto dort dans la rue.
- Kilométrage annuel : une formule au kilomètre peut être intéressante sous 10 000 km par an, si elle correspond réellement à vos trajets.
- Franchise : une cotisation basse peut cacher une somme importante restant à votre charge après un vol ou un accident.
La clé ne se limite pas au barillet de contact. Elle fait partie de votre stratégie antivol. Conservez les deux jeux de clés séparément, gardez les factures de l’antivol et du traceur, photographiez la moto et notez son numéro de série. En cas de disparition, ces documents facilitent la constitution du dossier. Ils permettent aussi de vérifier que les obligations prévues par le contrat ont bien été respectées, notamment si l’assureur impose un dispositif de sécurité précis.
Comparer les assureurs sans se limiter au montant du devis
Les spécialistes du deux-roues, les assureurs généralistes et les offres associées au réseau Suzuki peuvent tous couvrir une moto de la marque. AMV met en avant 50 ans d’expertise moto. MAAF propose trois niveaux, Tiers Simple, Tiers Maxi et Tous Risques. Ces éléments peuvent guider votre recherche, mais ils ne suffisent pas à départager les offres pour votre situation.
Demandez plusieurs devis avec des informations identiques : modèle exact, année, usage, kilométrage, adresse de stationnement, bonus et garanties recherchées. Comparez ensuite le contenu de chaque proposition. Une offre moins chère peut prévoir une franchise vol plus élevée, une assistance limitée ou un plafond réduit pour les dommages corporels. Le tarif n’a de sens qu’une fois rapporté au niveau de protection obtenu.
Les points à contrôler avant de souscrire
- Vérifiez la franchise applicable au vol, à l’incendie et aux dommages.
- Contrôlez la valeur indemnisée, la valeur à neuf éventuelle, la vétusté et les modalités d’expertise.
- Lisez les obligations de protection, notamment celles qui concernent l’antivol homologué et le stationnement.
- Examinez les conditions du prêt de guidon et les restrictions liées à la conduite sur circuit.
- Évaluez l’assistance : panne, accident, distance de remorquage et disponibilité d’un véhicule de remplacement.
Réduire sa prime sans sacrifier les protections essentielles
La première économie consiste à adapter la formule à la valeur actuelle de votre Suzuki. Une couverture tous risques peut se justifier pour une moto récente ou financée, mais devenir disproportionnée pour une machine ancienne dont l’indemnisation resterait limitée. À l’inverse, supprimer la garantie vol sur une moto régulièrement stationnée dehors peut réduire la cotisation tout en laissant un risque majeur à votre charge.
Un garage fermé, un antivol homologué, un traceur GPS ou le gravage de la moto peuvent renforcer sa protection et parfois améliorer les conditions proposées. Augmenter légèrement la franchise peut aussi réduire la prime, à condition de pouvoir payer ce reste à charge après un sinistre. Pour un usage limité, étudiez l’assurance au kilomètre. Elle peut être pertinente sous 10 000 km par an, à condition que le plafond prévu corresponde à vos déplacements.
Enfin, comparez votre contrat chaque année et après chaque changement important : déménagement, baisse du kilométrage, acquisition d’un garage ou évolution du bonus. Après un an de contrat, la loi Hamon permet de résilier sans frais. Vous pouvez alors remettre en concurrence le prix et les garanties de votre assurance moto Suzuki, avec une couverture adaptée à votre pratique actuelle.